 Зареждане ...


 ГРАДОВЕ
 прогноза за времето


 Назад


 16:14 / 12.10.2026
 116


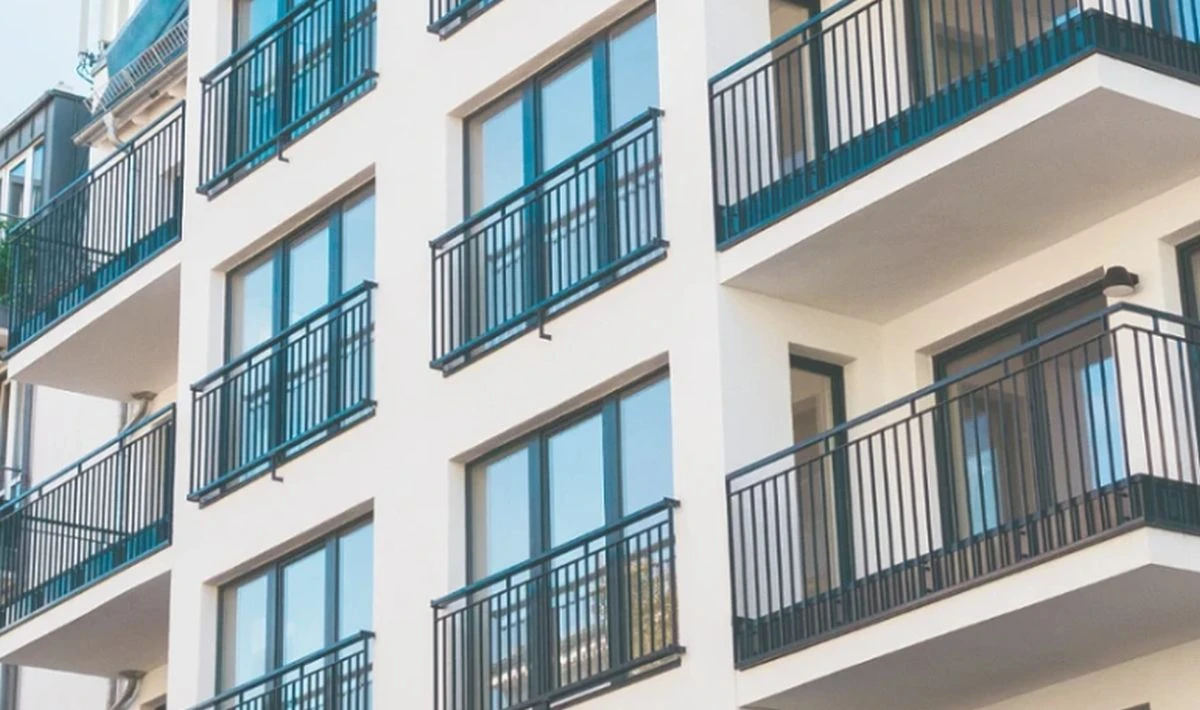
Средният размер на жилищния кредит в София достига 170 000–180 000 евро, а купувачите стават по-внимателни при избора на имот и банка, показват данни на "Кредит Мениджър“ за второто тримесечие на 2026 г.
Жилищното кредитиране в България продължава да нараства с висок темп, въпреки че броят на сделките с недвижими имоти остава под нивата от 2025 г. През второто тримесечие на 2026 г. обемът на жилищните кредити е с 26,4% по-висок спрямо същия период на миналата година, докато броят на вписаните имотни сделки намалява с 17,9% на годишна база. Това показва, че банковото финансиране заема все по-значима роля при покупката на жилище.
По данни на Агенцията по вписванията през периода април–юни са регистрирани 45 965 продажби на имоти, което е увеличение от 20,5% спрямо първото тримесечие на годината. Въпреки възстановяването на тримесечна база активността остава по-ниска спрямо силното второ тримесечие на 2025 г., когато са отчетени 56 010 сделки.
За първите шест месеца на 2026 г. продажбите достигат 84 119 спрямо 101 154 за същия период на предходната година, или спад от около 16,8%.
Средният ипотечен кредит в София вече достига 180 000 евро
Една от най-отчетливите тенденции на пазара е увеличаването на размера на жилищното финансиране. Според наблюденията на "Кредит Мениджър“ средният размер на заявения и одобрения ипотечен кредит в София през второто тримесечие е между 170 000 и 180 000 евро. За страната средната стойност е около 140 000 евро.
За сравнение, през 2025 г. средният размер на ипотечните кредити е бил около 140 000–150 000 евро в София и между 100 000 и 120 000 евро за страната.
Основната причина за увеличението е поскъпването на жилищата, което налага по-голямо банково финансиране за придобиването на сходен тип имот. Средното самоучастие при клиентите на компанията е между 15% и 20%, като много купувачи предпочитат да използват по-голяма част от допустимото банково финансиране и да запазят повече собствени средства.
Ипотеките нарастват, а лихвите остават ниски
През второто тримесечие са вписани 15 482 договорни ипотеки, което представлява ръст от 13% спрямо първото тримесечие и 9,8% на годишна база. Законните ипотеки достигат 2749, с увеличение от 22,9% спрямо предходното тримесечие.
Средната лихва по жилищните кредити остава около 2,41%, като пазарните предложения варират приблизително между 2,28% и 3,33% в зависимост от профила на клиента и условията по кредита.
Конкуренцията между банките продължава да бъде силна, а предложенията с фиксирана лихва за определен период стават все по-разпространени. Въпреки това крайната цена на финансирането зависи не само от номиналната лихва, но и от таксите, застраховките, допълнителните банкови продукти и условията за предсрочно погасяване.
Купувачите са по-внимателни, но по-подготвени
"Кредит Мениджър“ отчита по-малко първоначални запитвания през второто тримесечие спрямо предходния период и същото тримесечие на 2025 г. При финализираните кредити обаче тенденцията е различна: броят им остава приблизително на нивото от първото тримесечие, но е с 23% по-висок на годишна база.
За първото полугодие компанията отчита увеличение от 37% на реализираните кредити спрямо същия период на миналата година.
Според наблюденията на компанията купувачите отделят повече време за сравнение на банковите оферти и за избор на подходящ имот. Решението им все по-често се основава на цялостната цена на кредита и размера на бъдещата месечна вноска, а не само на рекламираната лихва.
Типичният клиент е на възраст между 30 и 40 години, живее със съпруг или партньор и търси жилище за собствено ползване. Наблюдава се увеличение на купувачите, които придобиват първия си собствен дом, докато инвестиционното търсене не показва същия ръст.
Кредитният посредник става все по-важен
Нараства интересът към сравняването на предложения от няколко банки, което увеличава ролята на кредитните посредници при избора на финансиране.
По данни на "Кредит Мениджър“ 79% от клиентите на компанията идват чрез партньорски агенции за недвижими имоти, а 21% — по препоръка. Компанията отчита увеличение при клиентите, привлечени чрез препоръки.
Предварителната оценка на финансовите възможности се превръща във все по-важна част от процеса на покупка. Тя позволява на купувачите да определят реалистичен бюджет и да избегнат разминаване между очакванията си и условията за банково финансиране.
Какво да очакваме до края на 2026 г.
Очакванията на "Кредит Мениджър“ са жилищното кредитиране да остане активно през втората половина на годината, но темповете на растеж постепенно да се успокоят. Стабилната заетост, увеличението на доходите, ликвидността на банковата система и сравнително ниските лихви продължават да подкрепят търсенето.
Сред основните рискове остават поскъпването на жилищата, нарастването на размера на задълженията и възможността домакинствата да изпитат затруднения при евентуално влошаване на икономическите условия.
След традиционно по-спокойните летни месеци се очаква по-висока активност през есента. Според компанията обаче по-вероятният сценарий е запазване на активен пазар с постепенно по-умерен растеж, а не начало на нов кредитен бум.
"Най-важният въпрос пред кредитополучателите не е какъв е максималният кредит, който могат да получат, а какъв размер на задължението могат да обслужват спокойно при различни икономически условия.“
"Кредит Мениджър“ е част от ARCO REAL ESTATE и има 19-годишен опит на българския пазар в предоставянето на кредитни посреднически услуги. Компанията предлага индивидуален подход към финансирането, съобразен с потребностите и финансовите възможности на всеки клиент.





Коментарите са на публикуващите ги. Sofia24.bg не носи отговорност за съдържанието им! Всички коментиращи са се съгласили с Правилата за публикуване на коментари.